

Depuis l’annonce gouvernementale du mois de septembre, nous avons consacré plusieurs articles aux évolutions successives de la prime carburant 2026.
Annonce d’un plafond porté à 1 000 €, publication des décrets du 20 octobre, interrogations sur les conditions d’éligibilité, puis nouvelles précisions apportées par le BOSS le 30 octobre : le dispositif aura connu quelques rebondissements avant de devenir réellement exploitable par les entreprises.
À quelques semaines de la fin de l’année, il nous paraît désormais plus utile de quitter la chronologie des textes pour répondre à une question beaucoup plus simple :
Concrètement, que peut faire l’employeur avant le 31 décembre 2026 ?
Jusqu’à 1 000 € exonérés de cotisations sociales
Pour les sommes versées au plus tard le 31 décembre 2026, le plafond d’exonération de cotisations et contributions sociales applicable à la prime carburant est porté à :
1 000 € par salarié
Ce plafond est annuel et n’est pas proratisé en raison de l’entrée en vigueur tardive du dispositif.
Ainsi, une entreprise ayant déjà versé 300 € en 2026 peut, sous réserve du respect des règles applicables, compléter cette prise en charge jusqu’à 1 000 € avant la fin de l’année.
La prime reste naturellement facultative : l’employeur peut décider de ne pas la mettre en place ou retenir un montant inférieur.
Des conditions exceptionnellement assouplies en 2026
Le BOSS a finalement confirmé que, pour 2026, la prise en charge peut bénéficier aux salariés indépendamment :
- de la desserte de leur domicile ou de leur lieu de travail par les transports collectifs ;
- de leur inclusion dans le périmètre d’un plan de mobilité obligatoire ;
- de leurs horaires de travail.
Autre évolution importante : l’interdiction habituelle de cumuler la prime carburant avec la prise en charge d’un abonnement aux transports publics est également suspendue pour 2026.
L’employeur doit néanmoins continuer à appliquer les mêmes modalités aux salariés placés dans une situation comparable et conserver les éléments permettant de justifier la prise en charge.
Prime carburant, FMD, transports publics : comment s’y retrouver ?
C’est probablement ici que le dispositif devient le moins intuitif.
Selon que le salarié bénéficie :
- uniquement d’une prime carburant ;
- d’un forfait mobilités durables ;
- d’un abonnement aux transports publics ;
- ou d’une combinaison de plusieurs dispositifs,
les possibilités de cumul et les plafonds sociaux ne sont pas identiques.
Nous avons donc choisi de rassembler les principales situations dans un tableau pratique.
Tableau pratique – Dispositifs de mobilité 2026
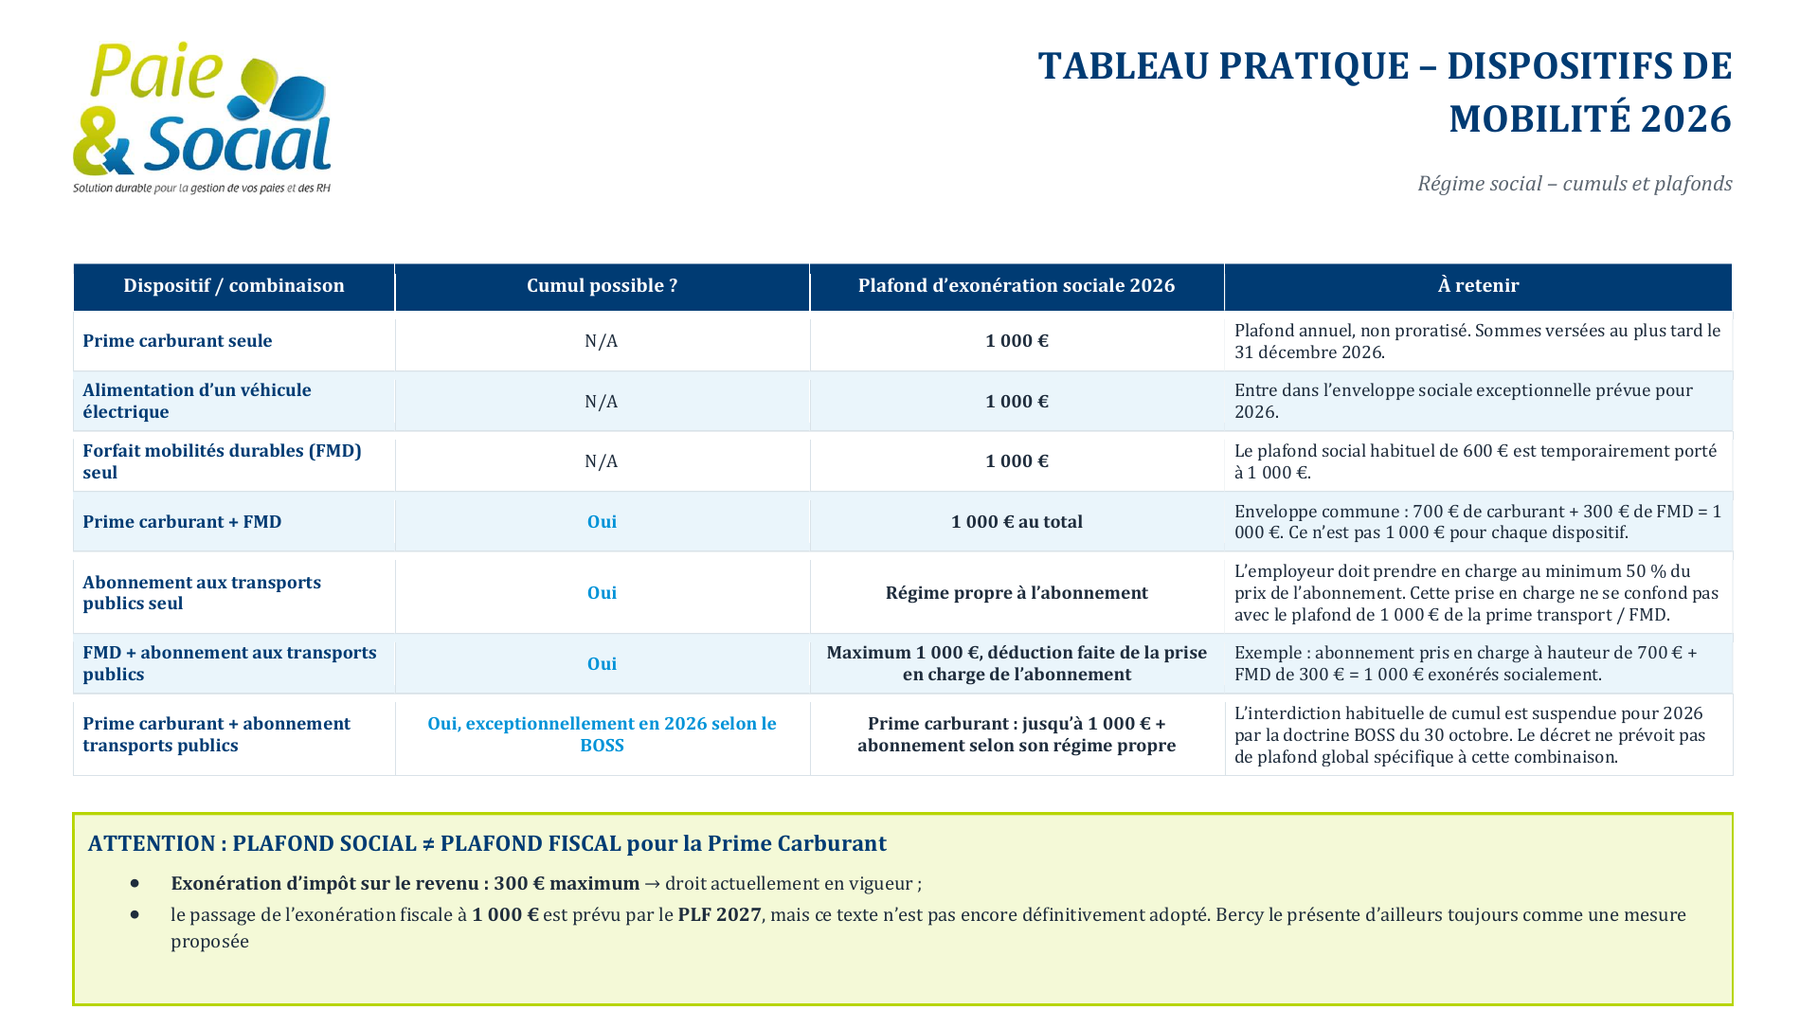
Tableau pratique des dispositifs de mobilité 2026 – cumuls et plafonds sociaux – Paie & Social
Vous y retrouverez notamment les plafonds applicables à la prime carburant, au forfait mobilités durables, à l’alimentation d’un véhicule électrique ainsi que les principales possibilités de cumul.
📥 Télécharger le tableau pratique au format PDF
[Tableau_pratique_dispositifs_mobilite_2026_final]
Une vigilance demeure sur la fiscalité
Le plafond de 1 000 € est aujourd’hui sécurisé sur le plan social.
En revanche, le régime fiscal n’est pas encore totalement aligné.
À ce jour, l’exonération d’impôt sur le revenu applicable aux frais de carburant reste limitée à 300 €. Le projet de loi de finances pour 2027 prévoit de porter cette exonération à 1 000 € pour les revenus de l’année 2026, mais cette disposition n’est pas encore définitivement adoptée.
Le PLF 2027 a été transmis au Sénat le 19 novembre 2026 et la mesure figure toujours dans le texte actuellement examiné.
Il convient donc, pour l’instant, de bien distinguer :
Plafond d’exonération sociale : 1 000 €
Exonération fiscale actuellement applicable au carburant : 300 €
Notre tableau reprend également cette vigilance.
Vous souhaitez mettre en place la prime avant le 31 décembre ?
La prime carburant reste facultative, mais sa mise en place doit être formalisée.
À défaut d’accord collectif applicable, elle peut notamment être mise en œuvre par une décision unilatérale de l’employeur (DUE), après consultation du CSE lorsqu’elle est requise.
La DUE permet notamment de définir :
- le montant de la prime ;
- les salariés concernés ;
- les éventuelles modalités de modulation ;
- les règles applicables aux salariés à temps partiel ;
- les modalités et la date de versement ;
- les justificatifs à recueillir.
Paie & Social vous accompagne
Pour les entreprises souhaitant mettre en place le dispositif avant la fin de l’année :
DUE Prime carburant 2026 – rédaction et personnalisation : 149 € HT
Lorsque la situation nécessite un accord d’entreprise ou une analyse particulière, nous pouvons également vous accompagner sur devis.
Vous souhaitez mettre en place la prime carburant 2026 ?
Contactez-nous afin de recevoir les éléments nécessaires à la préparation de votre DUE.
Paie & Social
Article mis à jour au 19 novembre 2026.
